Integração de calor hospitalar em redes urbanas deverá atingir 4,73 mil milhões até 2033
- 16 outubro 2026, sexta-feira
- Gestão
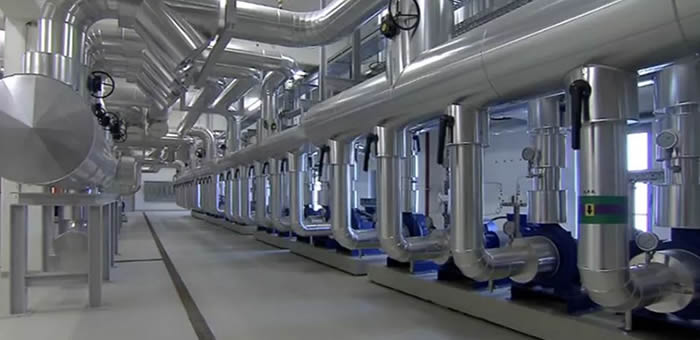
HOSPITAL SÃO JOÃO- TRIGERAÇÃO/ SITE VEOLIA
João Guilherme Oliveira
O mercado global de integração do calor gerado por infraestruturas hospitalares em redes urbanas de energia (district energy) registou uma avaliação de 2,34 mil milhões de dólares americanos em 2025. De acordo com os dados apresentados pela consultora Data Insights Reports, prevê-se que o setor alcance os 4,73 mil milhões de dólares em 2033, o que representa uma taxa de crescimento anual composta (CAGR) de 9,2 % durante este período.
Fatores de expansão e tecnologias associadas
A evolução deste segmento fundamenta-se na procura por parte das unidades hospitalares no sentido de reduzir os custos operacionais com energia térmica e diminuir as emissões de carbono. Os edifícios hospitalares mantêm um funcionamento contínuo (24 horas por dia, sete dias por semana), produzindo calor residual constante através de equipamentos médicos, sistemas de refrigeração e caldeiras. O reaproveitamento desse calor para injeção nas redes urbanas locais possibilita a otimização de recursos e o aproveitamento térmico.
Em termos tecnológicos, o segmento de recuperação de calor (heat recovery) representou a maior quota das receitas do setor em 2025, correspondendo a 38 % do mercado (889 milhões de dólares). No entanto, o segmento de bombas de calor regista o ritmo de expansão mais acelerado, com um crescimento anual projetado em 11,3 %, impulsionado pela substituição gradual de caldeiras a gás por equipamentos industriais baseados em amoníaco e dióxido de carbono. A tecnologia de cogeração (Combined Heat and Power) e os sistemas de armazenamento de energia térmica completam a estrutura tecnológica do mercado.
Distribuição regional e enquadramento regulatório
A Europa posiciona-se como o maior mercado regional, concentrando 41 % da receita global em 2025 (0,96 mil milhões de dólares). A presença de redes de aquecimento urbano consolidadas em países como a Dinamarca, a Suécia e a Alemanha explica a dominância da região.
O desenvolvimento do setor é igualmente impulsionado por diretivas de eficiência energética, nomeadamente a Diretiva de Eficiência Energética da União Europeia, que estabelece requisitos de avaliação do potencial de calor residual para edifícios com áreas superiores a 20 000 m². Na América do Norte, os incentivos fiscais previstos no âmbito de legislação de transição energética têm facilitado o financiamento de projetos de integração de infraestruturas.
Os dados do relatório indicam ainda que a procura final é maioritariamente proveniente das próprias infraestruturas hospitalares, que representam 62 % do mercado, seguidas pelas empresas distribuidoras de energia térmica municipal, com 21 %.
Estrutura do mercado e concorrência
A quota de mercado encontra-se maioritariamente distribuída entre grandes empresas de tecnologia industrial e de gestão energética. As cinco principais entidades do setor (Siemens AG, ENGIE SA, Veolia Environnement S.A., Danfoss Group e ABB Ltd.) detêm, em conjunto, cerca de 42 % da receita global do mercado.
A atividade recente do setor inclui parcerias público-privadas para a concessão de redes térmicas, aquisição de plataformas de programação para armazenamento de calor e a instalação de centrais de recuperação de energia de grande escala em edifícios hospitalares europeus.
Outros artigos que lhe podem interessar